İstanbul Araç Kiralama Sigortası ve Hasar Sorumluluğu
Sigorta kalemi neden aynı araçta iki ayrı fiyata çıkıyor?
Aynı model, aynı gün sayısı, aynı teslim noktası. Buna rağmen toplam tutar bir ofiste diğerinden belirgin biçimde yüksek çıkabiliyor. Farkın büyük kısmı aracın kendisinden değil, günlük kira bedelinin yanına eklenen sigorta paketinden geliyor. İstanbul'da rent a car sektöründe sigorta, maliyeti müşteriye en kolay yansıtılan ve en esnek yapılandırılan kalemdir. Bu yüzden karşılaştırma yaparken yalnızca günlük fiyata bakmak neredeyse her zaman yanıltıcıdır.
Şehirdeki ofislerin çoğu benzer sigorta şirketleriyle çalışır ama farklı teminat setleri satar. Kimi ofis temel kaskoyu günlük fiyata dahil edip muafiyeti yüksek tutar; kimi düşük muafiyeti ayrı bir ek ücretle satar. Üçüncü ve en kafa karıştırıcı model, küçük hasarları kapsayan ara paketlerdir. Günlük bedeli küçük bir ekle artırır, buna karşılık yalnızca belirli kalemleri teminat altına alır. Üç yapı da yasal olarak geçerlidir. Sorun, hangi yapının neyi kapsadığının rezervasyon ekranında net yazmamasıdır.
Bütçe planı yaparken doğru soru şu değil: “En ucuz günlük fiyat hangisi?” Doğru soru şu: “Toplam ödeyeceğim tutar, olası bir hasar senaryosunda kaça çıkar?” Bu yazı, o ikinci sorunun cevabını vermek için kurgulandı. Turlago'nun premium araç kiralama seçenekleri sayfasında paket yapılarını karşılaştırırken buradaki kriterleri yanınızda tutabilirsiniz.
Muafiyet tutarı: poliçenin en kritik rakamı
Kiralık araç sigortalarında fiyatı belirleyen asıl değişken, sigorta şirketinin değil sizin üstlendiğiniz riskin büyüklüğüdür. Buna muafiyet (bazı poliçelerde “hasar katılım payı” ya da “üst limit” olarak geçer) denir. Basitçe: hasarın belirli bir tutara kadar olan kısmını siz ödersiniz, üzeri sigortadan karşılanır. Muafiyet yükseldikçe günlük prim düşer, çünkü riskin büyük dilimi sizin omzunuza geçer.
Bu yüzden “sigorta dahil” ifadesi tek başına hiçbir şey söylemez. Dahil olan sigortanın muafiyeti yüksekse, küçük bir park hasarında dahi cebinizden ciddi bir tutar çıkabilir. Karşılaştırma yaparken ekranda gördüğünüz günlük fiyatın yanına mutlaka muafiyet satırını yazın; iki ofisin fiyatını bu iki sütunla birlikte değerlendirmek, tek sütunla bakmaktan her zaman daha doğru sonuç verir.
Muafiyeti sıfırlayan paketler ne zaman mantıklı?
Muafiyeti tamamen kaldıran paketler günlük bedeli görünür biçimde artırır. Bu ek, kısa kiralamalarda toplam maliyetin küçük bir bölümüyken, uzun kiralamalarda katlanarak büyür. Karar verirken şu üç soruyu sorun: Aracı nerede park edeceğim? Günün kaç saatini yoğun trafikte geçireceğim? Aracı kim kullanacak? Dar sokaklarda, kalabalık otoparklarda ve yoğun trafikte kullanılacak bir araçta düşük muafiyet satın almak, ödediğiniz ek ücreti haklı çıkarabilir. Buna karşılık aracı çoğunlukla kapalı otoparkta bırakıp sakin güzergâhlarda kullanacaksanız, yüksek muafiyetli temel paket bütçe açısından daha akılcı olabilir.
Depozito blokajı ile muafiyet arasındaki bağ
Kredi kartınızdan çekilen depozito, çoğu zaman muafiyet tutarıyla ilişkilendirilir. Ofis, olası hasarda tahsil edeceği tutarı garanti altına almak için kartınızda blokaj oluşturur. Bu blokaj harcama değildir ama kart limitinizi kiralama süresi boyunca meşgul eder. Bütçe planlarken bunu unutmak, tatilin ortasında limit yetersizliğiyle karşılaşmanın en yaygın nedenidir. Ayrıca muafiyeti düşüren paketlerde blokaj tutarı genellikle düşer; yani ödediğiniz ek ücret yalnızca hasar riskini değil, nakit akışınızı da rahatlatır.
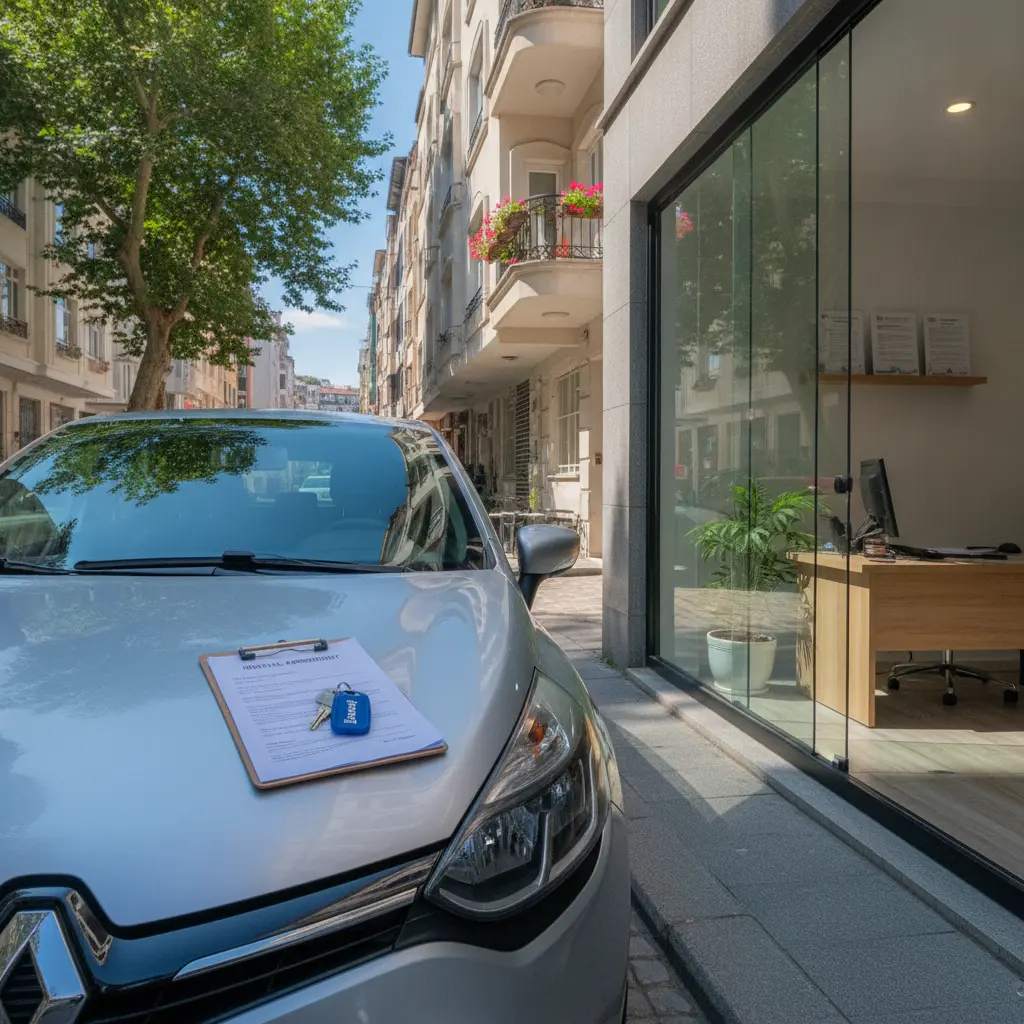
Görsel önerisi: kiralık araç sözleşmesi ve poliçe detaylarının yakın çekimi — alt metin: İstanbul'da araç kiralama sigorta kapsamı ve muafiyet tutarının sözleşmede kontrol edilmesi.
Teminat haritası: hangi hasar hangi pakette karşılanır?
Fiyat farkının büyük bölümü, teminat listesinin uzunluğundan değil, listeden çıkarılan kalemlerden doğar. Aşağıdaki kalemler, kiralık araç sigortalarında en sık tartışılan başlıklardır. Rezervasyon öncesinde bunların tek tek kapsam içinde olup olmadığını sorun; “kasko var” cevabı bu soruların hiçbirini yanıtlamaz.
- Çarpışma ve çarpma hasarları: Genellikle temel kaskonun konusudur, ancak muafiyetle sınırlıdır.
- Lastik ve jant hasarı: Sektörde en sık teminat dışı bırakılan kalemdir. Yol kenarına sürtünen bir jant, sürpriz bir faturaya dönüşebilir.
- Cam ve ön cam çatlağı: Bazı paketlerde ayrı bir limite bağlıdır, bazılarında hiç yoktur.
- Alt takım hasarı: Kaldırıma çıkma, kasis, çukur kaynaklı hasarlar sıkça kapsam dışıdır.
- İç mekan hasarı: Sigara yanığı, koltuk lekesi, evcil hayvan tüyü gibi durumlar için ayrı bir “temizlik/kullanım” bedeli işletilebilir.
- Yanlış yakıt: Benzinli araca dizel konması gibi kullanıcı hatası, neredeyse tüm paketlerde kapsam dışıdır.
- Anahtar kaybı ve araç çekme: Kayıp anahtar, yeni anahtar kodlaması ve çekici masrafı ayrı kalemler olarak çıkabilir.
- Hırsızlık: Genellikle kapsam içindedir, fakat anahtarın araçta bırakılması gibi ihmal hallerinde teminat işletilmez.
- Üçüncü şahıs mali mesuliyet: Karşı tarafa verdiğiniz zararın üst limitidir; asıl bütçe riski çoğu zaman buradadır.
- İkame araç ve değer kaybı: Onarım süresince kira geliri kaybı ve aracın piyasa değerindeki düşüş, bazı sözleşmelerde kiracıya yansıtılır.
Bu listenin uzunluğu, paketin fiyatını doğrudan etkiler. Bir paket diğerinden daha pahalıysa, büyük olasılıkla yukarıdaki kalemlerden birkaçını kapsam içine almıştır. Farkı, “gereksiz pahalı” diye değil, “hangi riski satın alıyorum” diye okumak gerekir.
Üç katmanlı koruma: zorunlu trafik, kasko ve mali mesuliyet
Kiralık araç sözleşmelerinde karışan en temel konu, farklı sigorta katmanlarının tek bir kelimeyle anılmasıdır. Zorunlu trafik sigortası, karşı tarafa verdiğiniz zararı yasal limitler içinde karşılar; kendi aracınızdaki hasarı kapsamaz. Kasko, kiralık araçta kiralayan firmanın aracını korur ve sizin sorumluluğunuzu muafiyet ölçüsünde sınırlar. İhtiyari mali mesuliyet ise trafik sigortasının limitini aşan kısmı devreye sokar.
Bütçe açısından kritik nokta şudur: Trafik sigortası limitleri, ciddi bir kazada karşı tarafın aracını ve sağlık masraflarını karşılamaya her zaman yetmez. Limiti aşan kısım, kiralayan firmadan size rücu edilebilir. Bu yüzden mali mesuliyet limitini sormanız, günlük fiyat farkından çok daha büyük bir riski yönetmenizi sağlar. Danışma masasında en az sorulan ama en çok işe yarayan soru budur.
Hasarlı bir günün bütçeye yansıması: üç senaryo
Sigorta metnini okumak soyut kalır; aynı metni birkaç somut senaryoyla düşünmek kararı kolaylaştırır.
Senaryo 1: Kapalı otoparkta fark edilmeyen sürtme
Aracı otoparka bıraktınız, döndüğünüzde arka çamurlukta boya kaybı var. Karşı taraf yok, kamera kaydı yok. Kiralayan firma hasarı tespit eder ve muafiyet tutarına kadar olan kısmı sizden tahsil eder. Depozitonuz bu kalemden düşülür. Bu senaryoda düşük muafiyetli paket, ödediğiniz ek ücreti fazlasıyla geri kazandırır.
Senaryo 2: Kaldırıma çıkan tekerlek
Dar bir sokakta manevra yaparken jant çizilir, lastik yanağı zedelenir. Pek çok pakette lastik ve jant teminat dışıdır; hasar küçük olsa da tamamı size kalır. Bu tür bir riskin fiyatı, sigorta paketinden bağımsız olarak sürüş alışkanlığınızla ilgilidir. Aracı ilk kez kullandığınız bir şehirde, dar sokaklarda park etmeyi kolaylaştıran bir model seçmek, sigortadan daha etkili bir tasarruf kalemi olabilir.
Senaryo 3: Park halinde motorsiklet çarpması
Araç park halindeyken bir motorsiklet çarpıp kaçar. Kapıda göçük var. Bu durumda karşı tarafın plakası yoksa tüm hasar sizin tarafınızdaki teminata bağlıdır. Kaza yerinde tutanak tutmak mümkün olmadığı için, hasarın park halinde oluştuğunu gösteren fotoğraflar ve otopark giriş kaydı, sorumluluğun paylaşımında belirleyici olabilir.
Üç senaryonun ortak noktası şu: Hasarın büyüklüğü değil, hangi teminat kalemine düştüğü belirleyici. Bu yüzden paket seçerken hasarın olasılığını değil, kalem kalem kapsamı karşılaştırmak gerekir.
İmzadan önce masada netleşmesi gereken sekiz kalem
- Muafiyet tutarı ve para birimi: Yabancı para cinsinden bir muafiyet, kur hareketiyle bütçenizi bozabilir.
- Depozito blokajı: Ne kadar, hangi kart türüyle, ne zaman çözülüyor?
- Yakıt politikası: Aynı seviyede iade esası, teslimde eksik yakıt için uygulanan birim fiyat.
- Kilometre sınırı: Şehirler arası bir plan varsa, günlük limit ve aşım bedeli.
- Ek sürücü: Sözleşmeye eklenmeyen bir sürücünün kullandığı araçta sigorta devre dışı kalabilir.
- Ehliyet yaşı ve sürücü yaşı: Genç sürücü ek primi, ehliyetin kaç yıllık olması gerektiği.
- Coğrafi kapsam: Yurt dışına çıkış, feribot kullanımı veya şehir dışı teslim gibi durumların ek koşulları.
- İade koşulları: Teslim saati, gecikme ücreti, iptal ve erken dönüş politikası.
Bu sekiz kalem, teklifler arasındaki gerçek farkı gösteren tek listedir. İki teklifi yan yana koyduğunuzda günlük fiyatlar birbirine yakın görünse bile, bu listedeki üç kalem farklıysa toplam maliyet aynı değildir.
Hasar anında ilk saat: sorumluluğu kanıtlayan adımlar
Sigorta tartışmalarının çoğu, hasarın kendisinden değil, olayın belgelenmemesinden doğar. Kaza anında yapılacak birkaç doğru hamle, sonradan doğacak sorumluluğu büyük ölçüde sınırlar.
- Aracı güvenli bir noktaya alın ve dört yönden fotoğraf çekin; hasarın yakın planını da ekleyin.
- Karşı taraf varsa plaka, ehliyet ve tutanak bilgilerini eksiksiz alın.
- Kiralama ofisini aynı gün arayın; çoğu sözleşme bunu zorunlu kılar ve gecikme sorumluluğu değiştirir.
- Polis veya jandarma gerektiren durumlarda tutanağı mutlaka düzenletin.
- Otopark, site veya iş yeri kamerasının kaydı varsa kısa sürede talep edin; kayıtlar genellikle birkaç gün içinde silinir.
- Onarım teklifi veya ekspertiz sürecini takip edin; hangi kalemlerin hangi teminata yazıldığını yazılı olarak isteyin.
Sözlü güvenceyle yetinmeyin. Hangi hasarın hangi paketten karşılandığını e-posta ile teyit etmek, sonradan doğabilecek anlaşmazlıkların en etkili önlemidir.
İstanbul'a özgü riskler ve bütçeye etkisi
Şehrin trafik dokusu, sigorta ihtiyacını başka şehirlerden farklı biçimde şekillendirir. Yoğun saatlerde dur-kalk trafiği, tampon mesafesinin kısaldığı bir sürüş alışkanlığı yaratır. Tarihi yarımada ve Beyoğlu çevresindeki dar sokaklar, park manevralarını zorlaştırır. Kapalı otopark oranı yüksek olsa da birçok otoparkın tavan yüksekliği ve rampa açısı, alçak araçlar için ek risk oluşturur.
Köprü ve tünel geçişlerinde kullanılan otomatik geçiş sistemleri de ayrı bir bütçe kalemidir. Geçiş ücretleri genellikle kiralama bedeline dahil değildir ve teslim sonrasında yansıtılır. Aynı şekilde havalimanı ofislerinden teslim alınan araçlarda ek hizmet bedeli uygulanabilir; şehir içi bir ofisten teslim almak, toplam maliyeti düşüren basit bir tercih olabilir. Anadolu yakasında teslim alıp Avrupa yakasında iade etmek gibi tek yönlü kiralamalar ise ayrı bir ücret kalemi doğurur.
Mevsimsellik de fiyatı doğrudan etkiler. Yaz aylarında ve uzun tatil dönemlerinde filo doluluk oranı yükselir, hem günlük fiyatlar hem de düşük muafiyetli paketlerin bedeli artar. Aynı aracı birkaç hafta önceden ayırtmak, sigorta paketini de daha öngörülebilir bir maliyetle satın almanızı sağlar. Son dakikaya kalan rezervasyonlarda ise genellikle filoda kalan son araçlar ve standart paketler devreye girer.
Görsel önerisi: yoğun bir cadde kenarında park etmiş kiralık araç ve arka planda apartman cepheleri — alt metin: İstanbul'da kiralık araç kullanırken dar sokak ve park risklerinin sigorta paketine etkisi.
Şoförlü ve uzun dönem kiralamada sorumluluk nasıl değişir?
Şoförlü kiralamada araç genellikle firma tarafından sağlanan profesyonel bir sürücüyle kullanılır. Bu modelde sigorta yükümlülüğü ağırlıklı olarak hizmeti veren taraftadır; sizin sorumluluğunuz, sözleşmede tanımlanan kullanım koşullarına uymakla sınırlıdır. Bütçe açısından avantajı, ayrı bir sigorta paketi satın alma ihtiyacının ortadan kalkmasıdır. Dezavantajı ise günlük toplam maliyetin yüksek olması ve uzun süreli kullanımda bu farkın büyümesidir. Yoğun toplantı programı olan, park ve trafikle uğraşmak istemeyen kısa süreli şehir içi kullanımlarında bu model sık tercih edilir.
Uzun dönem kiralamada ise tablo değişir. Bir aydan uzun kiralamalarda firmalar genellikle bakım, lastik ve periyodik servis gibi kalemleri paket içine alır; sigorta yapısı da buna göre yeniden kurgulanır. Burada dikkat edilmesi gereken nokta, muafiyetin toplam süreye değil olay başına mı uygulandığıdır. Yıl boyunca kullanılan bir araçta tek bir hasarın tüm yılın bütçesini etkilememesi için bu ayrımı netleştirmek gerekir.
Aynı araç, üç paket: karşılaştırmayı doğru kurmanın yolu
Bütçe odaklı bir karşılaştırma yaparken paketleri üç eksende değerlendirin: günlük ek maliyet, muafiyet tutarı ve teminat dışı kalemlerin sayısı. Bu üçlüyü aynı kâğıda yazdığınızda, hangi paketin gerçekten ekonomik olduğu görünür hale gelir.
- Temel paket: En düşük günlük bedel, en yüksek muafiyet. Sakin güzergâh, kısa mesafe ve güvenli park imkânı varsa toplam maliyeti en düşük çıkar.
- Ara paket: Küçük hasarları kapsar, orta düzey muafiyet sunar. Şehir içinde günlük kullanım için dengeli bir tercih olabilir; ancak lastik ve cam gibi kalemlerin kapsam dışı kalıp kalmadığı mutlaka kontrol edilmeli.
- Tam paket: Muafiyeti sıfıra yaklaştırır, ek kalemleri kapsar. Uzun yol, sık park, kalabalık trafik ve birden fazla sürücü varsa ödediğiniz ek, riskin karşılığını verir.
Karar kuralı basit: Beklenen hasar maliyetiniz, paket farkının altındaysa temel paket; üstündeyse geniş paket. Beklenen hasar maliyetini hesaplarken kendi sürüş alışkanlığınızı, park koşullarınızı ve kiralama süresini hesaba katın. Bir haftalık kiralama için tam paket farkı, çoğu zaman tek bir jant hasarının maliyetiyle kıyaslanabilir düzeyde kalır; bu da karar eşiğini belirgin biçimde aşağı çeker.
Şeffaflık testi: teklifi on dakikada değerlendirmek
Bir teklifin ne kadar şeffaf olduğunu anlamak için uzun bir listeye ihtiyacınız yok. Rezervasyon öncesinde muafiyet tutarını, depozito blokajını ve teminat dışı kalemleri tek tek sorun. Bu üç bilgiyi tereddütsüz ve yazılı veren bir ofis, sürpriz maliyet çıkarma olasılığı en düşük olan ofistir. Buna karşılık bu sorulara “hepsi dahil, merak etmeyin” gibi genel cevaplar veriliyorsa, sözleşme imzalanırken detayların okunması daha da önemli hale gelir.
İndirim konusunda da gerçekçi olmak gerekir. Günlük fiyat üzerinden yapılan indirimler sık görülür; ancak sigorta paketinde yapılan indirim genellikle muafiyetin yükseltilmesiyle dengelenir. Yani indirim gibi görünen şey, çoğu zaman riskin size geri aktarılmasıdır. Toplam tutarı, indirimli günlük fiyat yerine nihai ödeme üzerinden karşılaştırın.
Bütçeyi bozan beş kalem ve kalıcı çözümler
- Yüksek muafiyet: Küçük bir hasarın bile ciddi bir faturaya dönüşmesine yol açar. Çözüm: Muafiyeti, kiralama süresince toplam maliyetle birlikte değerlendirin.
- Depozito blokajı: Kart limitini kilitler. Çözüm: Blokajı kaldırabilecek limiti önceden kontrol edin, tek kartla gitmeyin.
- Teminat dışı kalemler: Lastik, cam ve alt takım masrafları sürpriz çıkar. Çözüm: Bu kalemleri kapsayan paketi sorun; yoksa sürüş ve park alışkanlığınızı buna göre ayarlayın.
- Ek sürücü ve genç sürücü primi: Sözleşmeye işlenmeyen sürücü, sigortayı tümüyle devre dışı bırakabilir. Çözüm: Aracı kullanacak herkesi sözleşmeye ekletin.
- Kilometre aşımı ve otomatik geçiş ücretleri: Teslim sonrası yansıtılan kalemlerdir. Çözüm: Güzergâhı planlayın, kilometre limitini ve geçiş ücretlerinin nasıl tahsil edildiğini baştan öğrenin.
Bu beş kalem, kiralama bütçesinin görünmeyen tarafını oluşturur. Rezervasyon ekranındaki toplam tutara bu kalemleri ekleyerek düşündüğünüzde, teklifler arasındaki gerçek fark ortaya çıkar. Kısa vadede daha pahalı görünen bir paket, bu hesapla çoğu zaman daha ekonomik çıkar.
Sonuç: doğru soru, doğru paket
İstanbul'da araç kiralarken sigorta, bir formalite değil bütçenin en belirleyici parçasıdır. Muafiyet tutarını, depozito blokajını ve teminat dışı kalemleri bilmeden yapılan bir karşılaştırma eksik kalır. Bu üç bilgiyi netleştirdiğinizde, paketler arasındaki fiyat farkı anlamsız bir rakam olmaktan çıkar ve satın aldığınız korumanın karşılığını görürsünüz.
Karar verirken sürüş alışkanlığınızı merkeze alın: nerede park edeceğinizi, kaç gün ve hangi güzergâhlarda kullanacağınızı, aracı kaç kişinin süreceğini netleştirin. Bu dört cevap, hangi paketin size uygun olduğunu neredeyse kendiliğinden belirler. Turlago'nun premium araç kiralama seçenekleri sayfasında farklı paket yapılarını yan yana inceleyebilir, rezervasyon öncesinde muafiyet ve depozito detaylarını doğrudan teyit edebilirsiniz. Doğru soruları soran bir kiralama, tatilin geri kalanını da rahatlatır.